

ZoodHesab | زودحساب
Nawid Hemmati
- 0.0
- 0.00 beoordelingen
- 10.00K
- Downloads
- Free
- Prijs
Screenshots
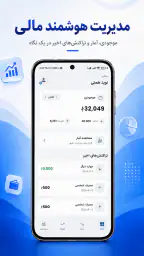
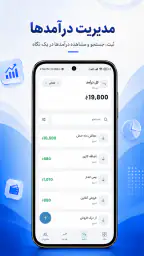
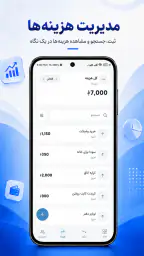
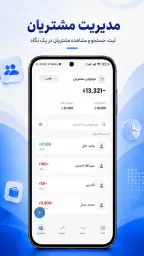
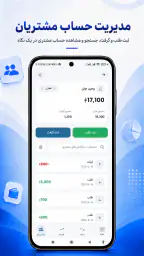
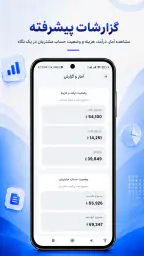
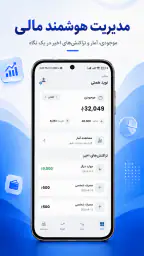
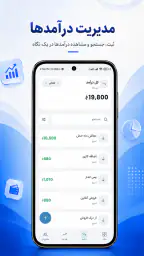
ZoodHesab | زودحساب Voor- en nadelen
Voordelen
- Handige registratie en toegang tot accountgegevens op één plek.
- Overzichtelijke interface die ook voor nieuwe gebruikers snel duidelijk is.
- Geschikt voor dagelijks gebruik zonder ingewikkelde instellingen.
- Biedt snelle toegang tot belangrijke functies en accountinformatie.
- Praktisch voor gebruikers die hun financiële zaken mobiel willen beheren.
Nadelen
- De app is vooral gericht op Perzischsprekende gebruikers.
- Voor sommige functies is een actieve internetverbinding noodzakelijk.
- Niet alle onderdelen zijn even uitgebreid toegelicht voor nieuwe gebruikers.
- De hoeveelheid beschikbare opties kan in het begin wat verwarrend zijn.
- Compatibiliteit en functies kunnen per apparaat of iOS- en Android-versie verschillen.
 Analyse door All-app
Wie een kleine zaak runt, kent het probleem: inkomsten komen op verschillende momenten binnen, klanten betalen later en dagelijkse uitgaven verdwijnen snel uit beeld. ZoodHesab richt zich precies op dat praktische stuk van financieel beheer. Ik zie het als een eenvoudige boekhoudapp voor mensen die debiteuren, inkomsten en uitgaven overzichtelijk willen bijhouden zonder meteen naar een zwaar desktopprogramma te grijpen.
De app valt binnen de categorie financiën en is ontwikkeld door Nawid Hemmati. Ze is gratis te gebruiken, heeft een PEGI 3-classificatie en werkt vanaf Android 7.0. De huidige versie is 2.2.8. Dat maakt haar vooral interessant voor gebruikers met een oudere Android-telefoon die een lichte oplossing zoeken voor hun dagelijkse administratie.
Mijn eerste indruk is nuchter: dit is geen allesomvattend financieel platform, maar een hulpmiddel voor registratie en overzicht. Dat onderscheid is belangrijk. Als je vooral wilt weten wie nog moet betalen, wat er vandaag is uitgegeven en hoeveel geld er binnenkwam, sluit de aanpak goed aan. Wie fiscale aangiften, bankkoppelingen, salarisadministratie of uitgebreide rapportages verwacht, moet zijn verwachtingen lager instellen.
Een praktische boekhouding voor dagelijkse transacties
Ik begin deze sectie bij de dagelijkse routine: wat ik direct vastleg, hoe ik een openstaande klantbetaling apart houd en waarom een vast invoermoment helpt om losse bedragen niet te vergeten. Daarna kijk ik naar de instellingen die ik vóór echt gebruik zou nalopen, zodat de administratie vanaf het begin aansluit op mijn manier van werken.
De kern draait om debiteuren en kasstromen
De sterkste invalshoek van ZoodHesab is de combinatie van debiteurenbeheer met inkomsten en uitgaven. In plaats van alleen losse bedragen te noteren, kun je je administratie bekijken vanuit de werkelijkheid van een kleine onderneming: sommige klanten hebben al betaald, andere nog niet, en ondertussen lopen de kosten door.
Dat maakt de app bruikbaar voor bijvoorbeeld een zelfstandige die diensten levert, een kleine winkel die regelmatig op rekening verkoopt of iemand die een informele onderneming naast ander werk runt. Voor zulke gebruikers is een eenvoudige registratie vaak waardevoller dan een ingewikkeld systeem met tientallen schermen die nooit worden gebruikt.
Ik zou de app daarom niet benaderen als een digitale accountant, maar als een dagelijks logboek met financiële structuur. Het nut ontstaat vooral wanneer je consequent invoert. Een boekhoudapp kan immers alleen betrouwbaar overzicht geven wanneer bedragen meteen of op een vast moment worden vastgelegd.
Meer artikelen van onze redactie

Words of Wonders: Crossword speelt soepel, maar geeft te weinig feedback

Google Maps maakt van elke route een plan

Clash Royale: korte duels, maar vraagt het spel te veel van je?

Geometry Dash Lite bewijst hoe scherp eenvoud kan zijn, maar ook waar herhaling tekortschiet

Flipkart groeit mee met India’s nieuwe winkelgewoonten, maar bezorging blijft de test

Uber's Dominantie in Mobiliteit: Een Diepgaande Analyse
Een realistisch gebruiksmoment
Stel dat je als zelfstandige in de ochtend een bestelling afrondt. De klant betaalt niet direct, dus je registreert het bedrag bij de debiteuren. Later koop je materiaal en voer je die uitgave afzonderlijk in. Aan het einde van de dag noteer je een contante betaling van een andere klant. In plaats van drie losse herinneringen in een notitie-app heb je dan een duidelijker spoor van wat nog openstaat, wat al binnen is en welke kosten bij de dag horen.
De waarde zit hier niet in spectaculaire automatisering, maar in het voorkomen van kleine administratieve gaten. Vooral openstaande bedragen worden snel vergeten wanneer je ze alleen in chatberichten, papieren bonnetjes of je hoofd bewaart. Door inkomsten, uitgaven en klanten in dezelfde financiële routine te plaatsen, wordt opvolgen eenvoudiger.
Mijn advies is om een vast invoermoment te kiezen, bijvoorbeeld direct na sluitingstijd. Wie transacties pas aan het einde van de week probeert te reconstrueren, loopt sneller tegen onduidelijke bedragen aan. ZoodHesab werkt het best als dagelijkse gewoonte, niet als noodoplossing voor een achterstallige administratie.
Waar de eenvoud helpt
Een voordeel van een compacte app is dat je minder hoeft na te denken over de inrichting. Bij uitgebreide boekhoudpakketten moet je vaak eerst rekeningschema’s, btw-regels, gebruikersrollen en rapportages instellen. Voor een kleine activiteit kan dat overdreven zijn. Een app die zich beperkt tot de basis kan daardoor sneller bruikbaar voelen.
Dat betekent ook dat je de administratie persoonlijk moet organiseren. Ik zou bijvoorbeeld vanaf het begin vaste schrijfwijzen gebruiken voor klantnamen en uitgavencategorieën. Als dezelfde klant eenmaal met een volledige naam en later met een bijnaam wordt ingevoerd, wordt terugzoeken minder prettig. Die discipline is geen aparte functie, maar wel een belangrijk onderdeel van betrouwbaar gebruik.
Een tweede handige werkwijze is om zakelijke en privé-uitgaven niet door elkaar te laten lopen. Als je toch beide soorten bedragen invoert, noteer dan consequent welke uitgaven zakelijk zijn. Anders kan een eenvoudig overzicht schijnbaar precies lijken terwijl het in werkelijkheid geen goede basis vormt voor zakelijke beslissingen.
Geschikt voor wie snel wil beginnen
De gratis prijs verlaagt de drempel om de app uit te proberen. Dat is prettig voor een beginnende zelfstandige of een kleine ondernemer die eerst wil ontdekken of digitale boekhouding bij zijn werkwijze past. Je hoeft niet meteen geld uit te geven aan een uitgebreid abonnement voordat je weet of je regelmatig zult registreren.
Ook de brede compatibiliteit met Android 7.0 is praktisch. Niet iedereen gebruikt een recente telefoon, zeker niet wanneer een ouder toestel nog prima functioneert. Voor een eenvoudige financiële toepassing is het logisch dat basishardware niet meteen een obstakel vormt.
De app heeft inmiddels meer dan tienduizend installaties en draagt een leeftijdsclassificatie voor alle leeftijden. Ik zie die cijfers vooral als context, niet als bewijs dat de app voor elke onderneming geschikt is. Een groot aantal installaties vervangt geen controle van je eigen werkwijze, zeker niet wanneer je financiële gegevens wilt bijhouden.
Vertrouwen begint bij zichtbare keuzes
Bij een financiële app kijk ik niet alleen naar het aantal functies. Ik wil vooral begrijpen welke keuzes ik als gebruiker kan maken. Kan ik mijn administratie zelf bijhouden? Kan ik bepalen welke gegevens ik invoer? Kan ik mijn account en gebruik stoppen wanneer ik dat wil? Zulke vragen zijn belangrijker dan een lange lijst met mogelijkheden.
In de praktijk zou ik vóór intensief gebruik rustig door alle schermen en instellingen gaan. Let op welke gegevens verplicht lijken, of er een account nodig is om te starten en welke opties zichtbaar zijn rond verwijderen of aanpassen. Ik vul niet meteen mijn volledige klantenbestand in. Eerst test ik met enkele neutrale voorbeeldtransacties of de indeling bij mijn administratie past.
Dat is geen wantrouwen tegenover de ontwikkelaar, maar een gezonde gewoonte bij elke financiële toepassing. De ontwikkelaar is Nawid Hemmati, en de app is duidelijk gericht op een specifieke, praktische boekhoudbehoefte. Toch blijft het verstandig dat je zelf controle houdt over wat je invoert en hoe je die gegevens beheert.
Gevoelige momenten in het dagelijks gebruik
De gevoeligste momenten ontstaan wanneer je klantnamen, openstaande bedragen of inkomsten vastlegt. Een fout bedrag kan leiden tot een verkeerde herinnering aan een klant; een verkeerde naam kan de administratie verwarren; een onbedoeld gedeelde telefoon kan financiële details zichtbaar maken.
Daarom zou ik de app niet gebruiken als vervanging voor zorgvuldig toestelbeheer. Gebruik een schermvergrendeling op je telefoon en laat je toestel niet onbeheerd openliggen wanneer je klantgegevens bekijkt. Dat advies gaat niet over een specifieke beveiligingsfunctie van de app, maar over de omgeving waarin zulke informatie wordt bekeken.
Ik zou ook terughoudend zijn met het invoeren van meer informatie dan nodig is. Voor een debiteurenoverzicht heb je meestal een herkenbare klantnaam, een bedrag en een duidelijke omschrijving nodig. Extra persoonlijke details maken je administratie niet automatisch beter. Minder gegevens kan juist helpen om je overzicht eenvoudiger en beheersbaarder te houden.
Een nuttige controle is de wekelijkse vergelijking tussen je ingevoerde inkomsten en je werkelijke ontvangsten. Als een bedrag als betaald staat genoteerd maar niet op je rekening of in je kas terugkomt, corrigeer je dat meteen. Zo voorkom je dat een oude invoer later wordt aangezien voor beschikbare cashflow.
Gebruikerscontrole is meer dan een knop
Voor mij betekent gebruikerscontrole ook dat de administratie begrijpelijk blijft. Je moet kunnen herkennen waarom een bedrag is ingevoerd en welke actie daarna nodig is. Bij debiteuren is dat bijvoorbeeld niet alleen registreren, maar ook opvolgen: controleren of de betaling binnen is en de status aanpassen zodra dat gebeurt.
Ik raad aan om bij elke openstaande post een korte, herkenbare omschrijving te gebruiken. Vermeld bijvoorbeeld wat de betaling betreft in plaats van alleen een bedrag te noteren. Dat voorkomt dat je later opnieuw facturen, berichten of bonnetjes moet doorzoeken om de context te reconstrueren.
Een andere praktische tip is om correcties niet te verbergen in nieuwe tegenboekingen als een invoer simpelweg fout was. Houd je eigen methode consequent: pas een fout aan wanneer dat kan, of leg duidelijk vast waarom je een correctie hebt gemaakt. De app kan je administratie structureren, maar zij neemt niet automatisch de verantwoordelijkheid voor je boekhoudkundige keuzes over.
Wanneer een andere oplossing beter is
ZoodHesab lijkt mij minder geschikt voor een bedrijf met meerdere medewerkers die tegelijk moeten werken. Ook ondernemingen met complexe belastingregels, uitgebreide facturatie, voorraad, loonadministratie of formele rapportage zullen waarschijnlijk meer nodig hebben dan een compacte app voor dagelijkse inkomsten, uitgaven en debiteuren.
Een gespecialiseerd boekhoudpakket is dan de betere keuze, vooral wanneer je accountant rechtstreeks toegang nodig heeft of wanneer je financiële rapporten volgens vaste regels moet aanleveren. Een spreadsheet kan weer aantrekkelijker zijn als je volledige vrijheid wilt over kolommen, berekeningen en export. Daar staat tegenover dat een spreadsheet sneller rommelig wordt en minder vanzelfsprekend aansluit op debiteurenbeheer.
Voor persoonlijk budgetteren zou ik eveneens eerst bepalen of zakelijke debiteuren echt relevant zijn. Als je alleen huishoudelijke uitgaven wilt volgen, kan een specifieke budgetapp logischer zijn. De kracht van ZoodHesab ligt juist bij de combinatie van dagelijkse boekhouding en geld dat klanten nog verschuldigd zijn.
Mijn manier van testen zonder risico
Ik zou beginnen met een kleine proefadministratie. Voer enkele fictieve of onbelangrijke voorbeeldbedragen in, maak onderscheid tussen een ontvangst, een uitgave en een openstaande klantbetaling, en kijk daarna of je de informatie snel kunt terugvinden. Het belangrijkste testpunt is niet hoe mooi een scherm eruitziet, maar of je na een drukke dag nog begrijpt wat elke invoer betekent.
Daarna zou ik één echte werkweek gebruiken als proefperiode, zonder meteen je oude administratie weg te doen. Vergelijk aan het einde van die week de app met je bestaande notities of bonnetjes. Ontbreken er bedragen? Zijn sommige posten dubbel ingevoerd? Kun je openstaande klanten direct herkennen? Die vergelijking vertelt je meer dan een vluchtige eerste indruk.
Maak ook vooraf een eenvoudige back-upgewoonte buiten de app, bijvoorbeeld door periodiek de belangrijkste totalen op een veilige plek te noteren. Ik presenteer dat niet als een ingebouwde functie, maar als verstandig gedrag wanneer je financiële gegevens op één telefoon staan. Zo blijft een verloren of vervangen toestel niet meteen het einde van je administratie.
Wat de versie en leeftijd betekenen voor de keuze
De huidige versie 2.2.8 laat zien dat de app niet bij een eerste proefversie is blijven steken. Toch kijk ik bij financiële software vooral naar de vraag of de huidige werking stabiel past bij mijn behoefte. Een hoger versienummer is op zichzelf geen garantie voor volledige boekhoudkundige dekking.
Omdat de app gratis is en bedoeld lijkt voor dagelijkse registratie, is de instap aantrekkelijk voor kleine gebruikers. Ik zou wel eerst controleren of de app aansluit op mijn eigen taal, administratiegewoonten en gewenste manier van bewaren. Bij financiële toepassingen is overstappen later vervelend wanneer je vanaf het begin geen consistente structuur hebt gebruikt.
Mijn voorzichtige eindoordeel
Ik vind ZoodHesab interessant voor een specifieke groep: zelfstandigen en kleine ondernemers die een eenvoudige manier zoeken om debiteuren, inkomsten en uitgaven dagelijks te volgen. De gratis toegang, ondersteuning van oudere Android-versies en duidelijke focus maken de app laagdrempelig. Vooral wie nu werkt met losse notities kan baat hebben bij een consequenter overzicht.
Mijn aanbeveling komt wel met een duidelijke grens. Gebruik de app als praktisch hulpmiddel voor registratie en opvolging, niet automatisch als volledige vervanging van professionele boekhouding. Test eerst hoe je gegevens worden ingevoerd en beheerd, begin klein en houd zelf controle over gevoelige informatie. De beste reden om deze app te kiezen is eenvoud met een concreet doel, niet de verwachting van een compleet financieel ecosysteem.
Voor mijn gevoel is dat precies waar de app waarde kan leveren: op een drukke dag snel vastleggen wat er gebeurde, later zien wie nog moet betalen en voorkomen dat kleine uitgaven verdwijnen. Als je meer nodig hebt dan dat, kies dan liever een uitgebreider systeem. Maar voor een overzichtelijke dagelijkse administratie zonder abonnement kan ZoodHesab een verstandige eerste stap zijn.
Veelgestelde vragen
Wat is ZoodHesab | زودحساب precies en waarvoor kan ik de app gebruiken?
ZoodHesab is een mobiele applicatie die bedoeld is om financiële berekeningen en dagelijkse geldzaken eenvoudiger te beheren. Afhankelijk van de beschikbare functies kan de app helpen bij het berekenen, bijhouden of organiseren van bedragen, betalingen en andere financiële gegevens. Controleer vóór gebruik welke functies in jouw land en op jouw toestel beschikbaar zijn.
Is ZoodHesab gratis te downloaden en zijn er extra kosten?
De download van ZoodHesab kan gratis zijn, maar dat betekent niet automatisch dat alle functies zonder kosten beschikbaar zijn. Sommige onderdelen kunnen advertenties, betaalde opties of transactiekosten bevatten. Bekijk daarom de informatie in de Google Play Store of App Store en lees eventuele voorwaarden voordat je een betaling uitvoert of een premiumfunctie activeert.
Moet ik een account aanmaken om ZoodHesab te gebruiken?
Of registratie verplicht is, hangt af van de versie en de functies die je wilt gebruiken. Voor eenvoudige berekeningen kan toegang zonder account mogelijk zijn, terwijl synchronisatie, opslag van gegevens of gepersonaliseerde diensten een profiel kunnen vereisen. Deel bij het registreren alleen de noodzakelijke informatie en controleer altijd het privacybeleid van de ontwikkelaar.
Is ZoodHesab veilig voor het beheren van persoonlijke of financiële gegevens?
Wanneer je ZoodHesab gebruikt voor bedragen, financiële notities of andere persoonlijke informatie, is het verstandig om zorgvuldig met je gegevens om te gaan. Controleer of de app een beveiligde verbinding, wachtwoordbeveiliging en duidelijke privacyvoorwaarden biedt. Gebruik bovendien geen gevoelige bankgegevens tenzij expliciet wordt uitgelegd hoe deze worden beschermd en verwerkt.
Op welke apparaten en besturingssystemen werkt ZoodHesab?
ZoodHesab is bedoeld voor mobiele apparaten, maar de exacte compatibiliteit kan verschillen tussen Android- en iOS-versies. Controleer vóór het downloaden de systeemvereisten, de benodigde opslagruimte en de datum van de laatste update in de officiële appwinkel. Een recente telefoon en bijgewerkt besturingssysteem zorgen doorgaans voor betere prestaties en meer stabiliteit.


